Bäst kreditkort utan valutapåslag 2026

Nedan listar vi Sveriges bästa kreditkort utan valutapåslag 2026. Hitta kortet med lägst avgifter för din resa.

Bäst för kontantuttag
Bäst med låg årsavgift
Bäst debetkort utan valutapåslag
Billigast utan valutapåslag
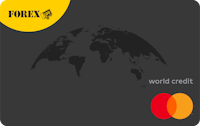
FOREX kreditkort

Bäst för kontantuttag: FOREX Kreditkort

FOREX kreditkort hamnar i toppen på grund av att kortet saknar både valutapåslag i hela världen och uttagsavgift utanför EU. Du kan även ta ut kontanter gratis i alla FOREX automater och får rabatt på växelkursen i FOREX butiker.

  • Inget valutapåslag
  • Gratis kontantuttag utanför EU
  • Rabatter hos flera reserelaterade företag
Mer information
Jämför kort
Att låna pengar kan vara dyrt
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
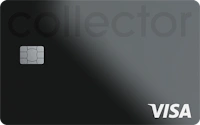
Collector black

Bäst med låg årsavgift: Collector Black

Collector Black hamnar efter FOREX kreditkort på grund av att kortet inte har fria kontantuttag. Istället erbjuder Collector 0% valutapåslag och ett av de mest omfattande försäkringspaketen bland korten utan valutapåslag. Försäkringen består bland annat av reseförsäkring med avbeställningsskydd, självriskeliminering för hyrbil och allriskförsäkring. Reseförsäkringen gäller när mer än hälften av resan betalas med kortet.

  • Inget valutapåslag
  • Flera försäkringar för tryggare shopping
  • Funkar med alla mobila plånböcker
Mer information
Jämför kort
Att låna pengar kan vara dyrt
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Northmill Visa

Bäst debetkort utan valutapåslag: Northmill

Northmill Visa är det bästa debetkortet utan valutapåslag. Kortet har varken årsavgift, uttagsavgift eller valutapåslag, och till skillnad från flera andra debetkort finns inget månadstak för hur mycket du kan handla eller ta ut utan avgift.

Eftersom det är ett debetkort betalar du med pengar du redan har på kontot, vilket gör det enkelt att hålla koll på reskassan. Kortet hamnar sist i vår lista eftersom det inte är ett kreditkort, men det fungerar bra som komplement till ett kreditkort på resan.

  • Ingen årsavgift, uttagsavgift eller valutapåslag
  • Kontokredit kan kopplas på
  • Sparränta och reseförsäkring
Mer information
Jämför kort
Att låna pengar kan vara dyrt
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Avida Black

Billigast utan valutapåslag: Avida Black

Avida Black är det bästa kreditkortet utan valutapåslag som även är utan årsavgift. Det är det enda kreditkoret i Sverige som är utan både årsavgift och valutapåslag, dock tillkommer avgift vid kontantuttag.

  • Inget valutaväxlingspåslag
  • Ingen avgift via Betalo
  • Ingen årsavgift
Mer information
Jämför kort
Att låna pengar kan vara dyrt
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Varför lita på Alltomkreditkort.se
  • 200+ kreditkort recenserade och betygsatta av vårt team av experter
  • 10+ års erfarenhet av att täcka kreditkort och personlig ekonomi
  • Objektiva & omfattande betygskriterier

Vårt innehåll om kreditkort, inklusive betyg och rekommendationer, kontrolleras av ett team av skribenter och redaktörer som specialiserar sig på kreditkort. Varje skribent och redaktör följer våra strikta riktlinjer för redaktionell integritet.

Vi får provision från vissa samarbetspartners när du ansöker eller klickar via våra länkar. Detta gör det möjligt för oss att erbjuda tjänsten kostnadsfritt, men påverkar inte våra omdömen eller rekommendationer.

Topplista: Bäst kort utan valutapåslag

Vad är valutapåslag?

Valutapåslag är en extra avgift som många kreditkort har när du genomför en transaktion i en annan valuta än svenska kronor. När ett köp görs i till exempel EUR eller USD behöver beloppet växlas till SEK, och i samband med den växlingen lägger banken på ett påslag på ungefär 1–3 % av köpesumman.

Det här påslaget kallas valutapåslag (eller valutaväxlingspåslag) och gör att ditt köp i praktiken blir dyrare än det faktiska priset i den utländska valutan.

Valutapåslag har inget att göra med växlingskurser, utan är en avgift som tillkommer för att växla från en valuta till en annan.

Om du handlar något utomlands med valutapåslag:

  • Banken växlar först euro till kronor.
  • Banken lägger på en valutaväxlingsavgift, ofta 1–3 % av beloppet.

Om du handlar något utomlands utan valutapåslag:

  • Banken växlar pengarna till svenska kronor.
  • Ingen extra avgift läggs på.

Ett kreditkort utan valutapåslag är ett kort som kan användas vid utländska betalningar utan att någon extra avgift läggs på.

Så påverkas du av valutapåslag

Valutapåslag kan ha en betydande påverkan på dig som resenär. När du använder ett kreditkort eller betalkort utomlands kan valutapåslag innebära extra kostnader som läggs till varje transaktion i utländsk valuta. Här är några sätt det kan påverka din resa:

  1. Högre kostnader: Valutapåslag kan vara allt från 1 % till 3 % av transaktionsbeloppet, vilket kan öka dina totala resekostnader avsevärt, särskilt om du gör många köp. Även köp på nätet som betalas i utländsk valuta blir dyrare då valutapåslag tillkommer vid betalning.
  2. Budgetplanering: Om du inte tar hänsyn till valutapåslag i din budget kan du överskrida dina kostnader, vilket kan påverka andra delar av din resa och ekonomi.
  3. Val av betalningsmetod: Kännedom om valutapåslag kan påverka ditt val av betalningsmetod. Du kan välja att ta ut kontanter, använda kort utan valutapåslag eller överväga andra betalsätt.

Genom att vara medveten om valutapåslag och välja kort utan denna avgift kan du maximera din budget och få ut mer av din resa.

Då ska du välja ett kreditkort utan valutapåslag

På resor utomlands

Med ett kreditkort utan valutapåslag slipper du betala en avgift varje gång du betalar i en annan valuta än SEK. Det tillkommer då vid alla köp utomlands där du betalar i en utländsk valuta.

Om valutapåslaget är 2% innebär det att 200 kr betalas i avgift vid inköp på totalt 10 000 kr.

Är du enbart utomlands en kortare period, eller om du inte handlar speciellt mycket med kortet, blir kostnaden för valutapåslag inte speciellt stor.

Är du däremot utomlands under längre perioder eller om du regelbundet åker utomlands och använder ditt kort, kan du spara en hel del pengar genom att använda ett kreditkort utan valutapåslag.

Det finns ett flertal kreditkort som marknadsförs som ”resekreditkort” men som har valutapåslag. Dessa kort kan vara några av de bästa kreditkorten utomlands och är vanligtvis utrustade med extra utförlig reseförsäkring, rabattsystem och bonusar.

Men har kortet valutapåslag är det inte alltid det billigaste alternativet att använda på resan.

Vid köp på nätet

Handlar du på en utländsk hemsida och betalar i en annan valuta än SEK, tillkommer valutapåslag om ditt kort har det. Handlar du regelbundet i utländska nätbutiker kan du alltså spara pengar på ett kort utan valutapåslag.

Vissa utländska butiker låter dig välja att betala i SEK i stället, det kan dock bli ännu dyrare. Då är det nämligen butiken eller deras betalleverantör som räknar om priset, ofta med en sämre växelkurs än den din bank använder.

Därför blir det i regel billigast att välja butikens lokala valuta och betala med ett kort utan valutapåslag.

Välj inte SEK i kortterminalen

Oavsett om ditt kreditkort har valutapåslag eller inte, bör du alltid välja att betala i den lokala valutan i kortterminaler eller när du tar ut pengar ut bankomater.

Ibland får du frågan om du vill betala i SEK eller i den lokala valutan när du använder kort utomlands. Att välja SEK kan kännas enklast eftersom du direkt ser vad köpet kostar i kronor, men det blir nästan alltid dyrare.

När du väljer SEK är det butiken eller bankomatens operatör som växlar pengarna, inte din bank. Den växelkursen är oftast sämre och det är vanligt att påslaget landar på flera procent. Du betalar alltså för en extra valutaväxling som du annars hade sluppit om du valt att betala i lokal valuta.

Välj därför alltid den lokala valutan, till exempel euro i Spanien eller dollar i USA. Då växlar din bank beloppet och du slipper en sämre växelkurs.

Fördelar med ett kreditkort utan valutapåslag

Ett kreditkort utan valutapåslag erbjuder flera fördelar som kan vara särskilt fördelaktiga för resenärer:

  1. Kostnadsbesparingar: För dem som ofta reser utomlands eller gör köp i utländsk valuta kan besparingarna bli betydande över tid, eftersom du slipper avgifter som kan uppgå till 3% per transaktion.
  2. Transparens: Du kan känna dig tryggare när du handlar, eftersom det inte finns några dolda avgifter kopplade till utländska transaktioner, vilket ger en tydligare överblick över kostnaderna.
  3. Flexibilitet: Kreditkort utan valutapåslag är ofta utformade för att vara användbara både till vardags och på resor, vilket gör dem mångsidiga och praktiska i olika sammanhang.
  4. Kompletterande förmåner: Många av dessa kort inkluderar dessutom förmåner som reseförsäkringar, avbeställningsskydd och bonuspoäng på inköp, vilket ger ytterligare värde och skydd under resan.
  5. Lättillgänglighet: Dessa kort kan ofta användas över hela världen, vilket ger dig frihet att betala utan att behöva oroa dig för extra avgifter.

Därför blir köpet ändå lite dyrare utan valutapåslag

Du kan märka att summan du betalar med ett kort utan valutapåslag fortfarande kan skilja sig från exempelvis Riksbankens växelkurs. Det innebär inte om att ditt kort har dolda avgifter, utan det beror på Visas och Mastercards växelkurs.

Växelkursen som används av Visa och Mastercard brukar ligga på mindre än 1 % över den officiella växelkursen. Denna valutaomvandling går inte att komma ifrån, oavsett viket kort du använder.

Revolut har en egen växelkurs som används när du växlar mellan olika valutor, men även denna växelkurs kan ligga något över den officiella kursen.

Tänk också på att köpet inte alltid dras direkt. Det kan ta några dagar innan transaktionen bokförs på ditt konto eller kreditkort, och under tiden kan växelkursen ändras. Köpet kan alltså bli antingen lite dyrare eller lite billigare.

Kontantuttag kan bli ännu dyrare

Utöver den lilla skillnaden i växelkurs kan det tillkomma extra avgifter när du tar ut kontanter utomlands, även när du använder ett kort utan valutapåslag och utan uttagsavgift.

Bankomatens ägare kan nämligen ta en egen avgift, oavsett vilket kort du använder. Detta är ofta en fast avgift som gäller per uttag, oavsett uttagets storlek. Därför kan det löna sig att göra färre men större uttag, för att slippa betala denna avgift flera gånger.

Tips!
Avgiften visas oftast på skärmen innan du godkänner uttaget, så du kan avbryta och välja en annan bankomat.

Slipp valutapåslag med ditt vanliga kort

Det är möjligt att använda ditt vanliga betal- eller kreditkort som har valutapåslag utomlands utan att denna avgift måste betalas. Detta genom den smidiga betalningslösningen Curve som fungerar på följande sätt:

  1. Teckna ett Curve-kort
    Det finns flera olika Curvekort men om du enbart vill slippa valutapåslag räcker det med gratisalternativet Curve Pay. 
  2. Lägg in kreditkortet i appen
    När appen är nedladdad och ett kort beställs, registrerar du ditt betal- eller kreditkort i appen samt väljer att debitering ska ske i SEK. Det brukar vara standardinställning, men kontrollera för säkerhets skull. 
  3. Betala med Curve
    Genomför nu inköpen utomlands med Curvekortet. Samma sekund som en kortbetalning sker kommer Curve att debitera det registrerade kreditkortet. Det finns alltså varken kredit eller insättningsmöjlighet på Curve, utan alla köp debiteras på det kort som har registrerats i appen. 
  4. Inget valutaväxlingspåslag
    Curve tar ingen avgift för valutaväxling. Det är av den anledningen som kortet kan användas utomlands utan att någon extra kostnad uppstår. Kortet debiterar det registrerade kortet i appen, i detta fall ditt kreditkort, i vald valuta.
    Eftersom du har valt att det ska ske i SEK kommer inte valutaväxlingspåslag att debiteras på kreditkortet. 

Curve Pay är endast utan valutapåslag upp till 250 EUR per 30 dagar. Ju högre Curve-nivå du använder desto färre begränsningar har kortet.

Exempel på kreditkort utan valutapåslag

I Sverige finns det just nu (2026) endast fem stycken kreditkort utan valutapåslag, Collector Black, Forex kreditkort, Avida Blue, Avida Black och Klarna kreditkort.

  • Collector Black - Ett kreditkort utan valutapåslag. Kortet erbjuder reseförsäkring samt ett flertal andra försäkringar. Kortet är dessutom helt kostnadsfritt första året om du söker via oss. Efter första året kostar Collector Black 195 kr/år.
  • Forex kreditkort - Ett kreditkort utan valutapåslag. Kortet ger även gratis kontantuttag hos Forex, i Forexautomater samt i alla bankautomater utanför EU.
    Inom EU uppkommer däremot en uttagsavgift på minst 40 kr. Forex kreditkort är ett av få kreditkort utan uttagsavgift samt utan valutapåslag, dock gäller detta enbart utanför EU. Kortet kostar 225 kr/år.
  • Avida Blue - Kreditkort utan valutapåslag och utan årsavgift. Dessutom ingår en köpförsäkring som, tillsammans med 0 % valutapåslag, gör dina utlandsköp både billigare och tryggare.
    Avida Blue erbjuds när du delbetalar köp hos Elgiganten, det är inte möjligt att ansöka om kortet på annat sätt.
  • Avida Black - Ett gratis kreditkort utan valutapåslag och med upp till 45 räntefria dagar. Kortet är kompatibelt med både Apple- och Google Wallet vilket innebär att du kan handla digitalt och utan extra avgifter runt om i hela världen.
  • Klarna kreditkort - Klarna kreditkort kostar mellan 588 - 6 588 kr per år, beroende på vilken kontonivå du väljer till kortet. Ju högre nivå desto fler förmåner erbjuder kortet. Oavsett nivå erbjuds 0% valutapåslag på alla köp.
    Det är inte möjligt att genomföra kontantuttag med Klarna kreditkort.

Exempel på debetkort utan valutapåslag

  • Northmill Visa - Ett gratis debetkort utan valutapåslag och uttagsavgifter. Kortet erbjuder även 1% sparränta som automatiskt sätts in på ditt konto månadsvis.
  • Revolut Standard- Ett gratis debetkort med inbyggd växlingsfunktion i tillhörande appen. Därmed kan köpen alltid ske i inhemsk valuta vilket innebär att valutapåslag aldrig behöver uppstå. Gratis valutapåslag erbjuds endast på vardagar samt upp till 10 000 kr/månad.
  • Klarnakortet - Ett debetkort utan årsavgift och utan valutapåslag. Med Klarnakortet kan du välja om du vill betala för hela köpesumman direkt, inom 30 dagar eller att flytta fram betalningen i upp till 36 månader.
    Det är dock inte möjligt att ta ut kontanter med Klarnakortet, vilket kan vara bra att ha i åtanke om du planerar att använda kortet utomlands.

Jämför kort med minst valutapåslag

När du ska jämföra kort utan valutapåslag bör du först bestämma dig för om du vill ha ett kort med eller utan kredit. Det finns både för- och nackdelar med båda varianter och om du bör välja ett kreditkort eller ett debetkort beror på dina preferenser.

Därefter bör du kontrollera kortens övriga kostnader. Har korten årsavgift? Tillkommer kontantuttagsavgift? Räkna på vad dessa kostnader kan komma att kosta dig utifrån hur du planerar att använda ditt kort.

Du bör även se till kortets övriga förmåner. Finns reseförsäkring? Har kortet förmåner såsom rabatter eller cashback? I många fall kan ett kreditkort med exempelvis cashback väga upp andra eventuella avgifter som kortet har.

Ibland kan det vara svårt att hitta ett kreditkort som uppfyller exakt alla önskemål som du har. I dessa fall kan det vara lämpligt att skaffa ytterligare ett kort som kompletterar de delar som ditt valda kreditkort saknar.

Kreditkort Avida Black FOREX Kreditkort Collector Black
Valutapåslag

0%

0%

0 %

Uttagsavgift

3 % eller minst 40 kr

0% utanför EU, annars 2% eller minst 40 kr

3% minst 45 kr

Årsavgift

0 kr

225 kr

195 kr

Reseförsäkring
Räntefria dagar

Upp till 45 dagar

Upp till 55 dagar

Upp till 56 dagar

Ränteexempel
Krediträntan uppgår till 19,95 % per år. Räntan är rörlig. Årsavgiften är 0 kr. Den effektiva räntan, beräknad på ett kreditbelopp om 30 000 kr som återbetalas på 12 månader och där inga räntefria dagar utnyttjas, är 21,88 %. Det sammanlagda belopp som ska betalas är 33 340 kr. Beräkningen utgår från att krediten nyttjas utan avgift för kontantuttag. Exemplet sammanställdes och kontrollerades i oktober 2026.
Krediträntan uppgår till 18,65 % per år. Räntan är rörlig. Årsavgiften är 195 kr. I den effektiva räntan ingår årsavgiften och 0 kr i aviavgift. Den effektiva räntan, beräknad på ett kreditbelopp om 20 000 kr som återbetalas på 12 månader med 12 månatliga avbetalningsbelopp om 1 856,04 kr, utan räntefria dagar, är 22,6 %. Det sammanlagda belopp som ska betalas är 22 272,48 kr. Beräkningen utgår från att krediten används utan avgift för kontantuttag eller liknande. Kreditgivare är Norion Bank AB. Exemplet sammanställdes och kontrollerades i oktober 2026.
Recension
Ansök nu

När lönar sig ett kreditkort utan valutapåslag?

Om du bör prioritera ett kort utan valutapåslag eller inte beror till stor del på hur mycket kortet kommer att användas under resan men även till vardags.

Använda enbart som resekort

Att betala resan med kreditkort och sedan använda kortet på resan har flera fördelar. Många kort har en reseförsäkring som gäller om resan är betald med kortet, och skulle kortet missbrukas är du bättre skyddad än med ett betalkort, eftersom pengarna inte dras direkt från ditt eget konto.

Det är viktigt att se till kreditkortets reseförsäkring och vilka andra reseförmåner som ingår. På så vis kan du hitta det bästa kreditkortet för resan som passar dig och dina behov.

Kreditkort utan valutapåslag

Längre utlandsvistelse

Ska du vara utomlands under en längre period, t.ex. för studier eller arbete, är det viktigt att prioritera kreditkort som är gratis att använda utomlands. Även om valutapåslaget bara är 1-2 % så blir det en relativt stor summa i längden som betalas helt i onödan.

Det är i dessa situationer som kreditkort utan valutapåslag kort har sin största fördel.

Vardagskort

Om du främst använder ett kreditkort i vardagen bör du välja ett kreditkort utifrån bonusar och andra förmåner. I de flesta fall kommer dessa förmåner väga tyngre än avgifter som kan tillkomma på en resa, särskilt om du inte reser ofta.

Vill du ändå slippa valutapåslag kan du kombinera ditt vardagskort med ett gratis debetkort, till exempel Northmill Visa. Kortet har ingen årsavgift och inget valutapåslag, så det passar bra som ett extra kort som du bara använder när du är utomlands.

Vanliga frågor om kreditkort utan valutapåslag

Är valutapåslag och valutaväxlingspåslag samma sak?
Hur räknas valutapåslaget ut?
Betalas valutapåslag även vid köp från Sverige men i utländsk valuta?
Vilka kreditkort är utan valutapåslag?
Kan man ta ut pengar utomlands utan avgift?
Ska jag betala i SEK eller lokal valuta?
Har alla kreditkort Valutapåslag?
Kort utan valutapåslag ger en lägre växelkurs, eller?
Vilken typ av kort är bäst att använda utomlands?
Hur undviker man valutaväxlingspåslag?

Mitt namn är Sandra och jag är sedan 2022 skribent på Alltomkreditkort.se. Mitt arbete går ut på att skriva texter, som till exempel recensioner, nyheter och guider. Jag har tidigare arbetat med lån och har tack vare detta stor kunskap om kreditupplysning och kreditbedömning. Ett annat område som jag gillar att skriva om är hur man sparar pengar och förbättrar sin privatekonomi.

Uppdaterad 2026-10-22
Granskad av
Alltomkreditkort Team